
Revisore contabile per imprese locali: il controllo che offre sicurezza anche in caso di verifica fiscale
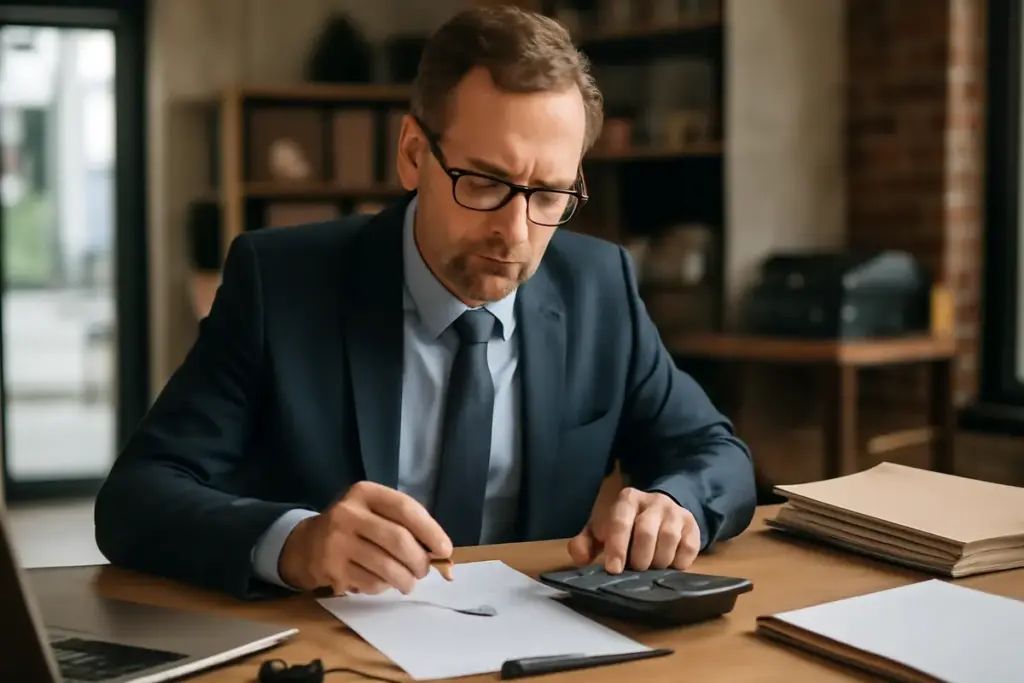
Nelle vie dove i forni aprono prima dell’alba e i negozianti alzano la saracinesca con gesti che sanno di eredità, il controllo dei conti è spesso questione di fiducia. Ma la fiducia, da sola, non basta più: servono metodo, indipendenza e un occhio terzo capace di mettere in fila numeri e procedure. È qui che entra in campo il revisore contabile, figura che per le imprese locali non è solo una casella da spuntare, ma uno scudo preventivo quando l’amministrazione bussa alla porta.
Chi è il revisore contabile e cosa fa davvero
Il revisore contabile è un professionista indipendente che verifica se i conti dell’impresa sono corretti e conformi alle norme. Non sostituisce il commercialista, che cura gli adempimenti fiscali e la consulenza ordinaria, ma lavora a fianco della direzione per valutare l’attendibilità del bilancio, la regolarità delle registrazioni e l’efficacia dei controlli interni.
Nella pratica, il suo lavoro si traduce in procedure pianificate: analisi di rischio, campionamenti su fatture e incassi, riconciliazioni bancarie, verifica di magazzino, controlli su cassa e pagamenti elettronici. Il revisore osserva come circola l’informazione in azienda, se i dati sono tracciabili, se gli accessi ai sistemi sono protetti, e se esistono passaggi chiave dove l’errore o la frode possono insinuarsi.
Potrebbe interessarti anche
 Consulenti del lavoro biellesi: come scegliere chi tutela davvero collaboratori e titolari nelle microimprese
 Quanto costa la consulenza di un geometra a Biella? Parametri trasparenti per non ricevere preventivi fuori mercato
 Dove si rinnovano i permessi ZTL a Biella? La piattaforma che ti evita code e multe impreviste
 Come preparare uno stand efficace? Le strategie che attraggono visitatori interessati davvero
Il suo valore si vede nel tempo: un calendario di verifiche periodiche, rapporti chiari, raccomandazioni pratiche. Non “controlli a sorpresa”, ma una routine che rende l’impresa più robusta e pronta a dialogare con banche, fornitori, clienti e, quando capita, con il fisco.
Norme, soglie e responsabilità: cosa dice la legge
In Italia la revisione è regolata da un impianto normativo chiaro e allineato alle direttive europee. Il quadro di riferimento, noto come Revisione legale dei conti, definisce requisiti di indipendenza, qualità e formazione continua del professionista. Le S.r.l., a certe condizioni di dimensione, sono tenute a nominare un revisore o un organo di controllo; le cooperative, le società di capitali più strutturate e specifici enti del Terzo settore hanno obblighi aggiuntivi previsti dal Codice civile e da leggi speciali.
Le soglie dimensionali che fanno scattare l’obbligo in una S.r.l. ruotano tipicamente attorno a parametri come totale dell’attivo, ricavi e numero di dipendenti. Non è solo una questione di grandezza: se l’azienda redige il bilancio consolidato, controlla altre società o riceve particolari finanziamenti pubblici, possono emergere ulteriori doveri di revisione o vigilanza.
Stando alle linee guida europee e ai principi internazionali di auditing, la responsabilità del revisore non è quella di “garantire” l’assenza di ogni errore, ma di esprimere un giudizio professionale ragionevole, basato su prove adeguate. L’impresa resta sempre responsabile dei propri conti; il revisore aiuta a dimostrare che quei conti sono stati redatti in modo fedele e controllati con metodo.
Infine, i dati del settore indicano che le imprese con verifiche regolari ottengono più facilmente credito e migliorano i tempi di incasso: un beneficio spesso sottovalutato in botteghe e laboratori dove la liquidità è l’ossigeno del quotidiano.
Il valore per le imprese locali: dai forni alle botteghe
Una panetteria con laboratorio, un negozio di articoli per la casa, una piccola torrefazione: realtà dove il proprietario è anche direttore acquisti, responsabile vendite e, nei ritagli, “capo contabile”. Qui il revisore porta prima di tutto ordine. Segmenta i flussi: acquisti materie prime, scarti, resa del prodotto finito, differenze inventariali, vendite su POS e contanti, resi, gift card, promozioni.
Questo sguardo trasversale svela dove si disperdono margini – uno sconto non registrato, una spesa ricorrente mai negoziata, l’assicurazione duplicata fra negozio e laboratorio – e produce raccomandazioni pratiche: procedure di cassa a fine giornata, conteggi inventariali a rotazione, riconciliazioni mensili obbligatorie, responsabilità chiare su chi approva sconti o resi.
Nelle attività storiche di quartiere, dove la relazione con il cliente è un patrimonio, il revisore aiuta anche a tradurre quella fiducia in dati: un’anagrafica fornitori pulita, report vendite per famiglia di prodotto, costi energetici per turno di lavorazione. Numeri che, trasformati in indicatori, diventano la base per un piano prezzi sostenibile e un dialogo più solido con banche e istituzioni locali.
Il controllo che ti salva nella verifica fiscale
Quando arriva una verifica, la differenza la fa la tracciabilità. Gli ispettori della Agenzia delle Entrate – e, nei casi più articolati, la Guardia di Finanza – chiedono schemi chiari: come si passa dal documento commerciale alle registrazioni IVA, come si riconciliano i corrispettivi del registratore telematico con l’estratto conto, come si verifica che gli sconti promozionali non abbiano alterato l’imponibile.
Un’impresa che ha un revisore trova queste risposte già pronte. Le carte di lavoro del controllo, le politiche contabili formalizzate, i verbali delle verifiche periodiche, i file di riconciliazione: tutto parla la stessa lingua degli ispettori e riduce tempi e frizioni. Nella pratica, significa spesso evitare richieste ripetute, chiarire dubbi sul nascere e contenere il rischio di sanzioni dovute a errori formali.
Secondo prassi diffuse e raccomandazioni professionali, i controlli più utili in vista di una verifica sono tre: la quadratura sistematica tra corrispettivi telematici e incassi bancari, il test sugli scontrini annullati o resi, e la verifica di congruità tra inventari e margini lordi. Se questi snodi sono robusti, il resto del percorso di ispezione scorre più veloce.
Come si prepara un’azienda: documenti e processi
Molte imprese locali lavorano in contabilità semplificata, ma questo non impedisce di avere ordine. Ecco le basi operative che un revisore propone quasi sempre.
- Chiusure mensili: riconciliazioni bancarie, quadratura cassa-POS, registro corrispettivi e verifica prima nota.
- Inventari periodici: conteggi a rotazione per le categorie ad alto valore, con scostamenti spiegati e approvati.
- Fatture elettroniche: archiviazione indicizzata per fornitore e centro di costo, con controlli su aliquote e scadenze.
- Gestione sconti e resi: deleghe documentate, limiti per operatore, report settimanali delle anomalie.
- Controlli sull’energia e i servizi: confronto trimestrale tra consumo e fatturato per individuare sprechi o errori di fatturazione.
- Privacy e accessi: credenziali personali ai gestionali, log di accesso e backup testati, perché un dato non integro non è auditabile.
In parallelo, è utile definire una “mappa dei processi” in due pagine: chi ordina, chi riceve e verifica, chi registra e chi paga. Questa chiarezza riduce il rischio di conflitti d’interesse e semplifica il lavoro in caso di assenze o picchi stagionali.
Costi, tempi e come scegliere il professionista
Per una piccola impresa, il costo della revisione può sembrare un lusso. In realtà è un investimento calibrabile. Il professionista struttura il piano in base a fatturato, numero di punti cassa, complessità del magazzino e sistemi informatici. Di norma si parte con una fase iniziale più intensa – mappatura e pulizia dei dati – e si prosegue con verifiche cicliche a carico decrescente.
La scelta migliore? Un revisore iscritto al registro, con esperienza su retail e artigianato, e capacità di dialogare con il commercialista. Chiedete una lettera d’incarico con obiettivi, ore stimate, report attesi e indicatori di risultato. Diffidate delle promesse “tutto digitale, zero impegno”: la tecnologia aiuta, ma senza presidio umano i dati non raccontano tutta la storia.
I tempi: per una realtà mono-punto vendita si può impostare il sistema in 4-6 settimane, poi mantenere con visite trimestrali e un passaggio più corposo a fine anno. Se ci sono più sedi o canali e-commerce, i cicli si adattano, ma l’architettura non cambia: dati puliti, controlli ripetibili, responsabilità definite.
Casi particolari e domande frequenti
Microimprese in crescita: quando passare dalla verifica “leggera” a una revisione strutturata? Il segnale è l’aumento delle eccezioni: differenze di cassa frequenti, scarti non spiegati, resi fuori controllo, oneri finanziari in salita. In questi casi, un check-up di tre mesi può cambiare la rotta.
Cooperative e consorzi: oltre agli obblighi specifici, il revisore aiuta nella gestione del ristorno e nella corretta separazione tra attività mutualistiche e commerciali. La governance valorizza il controllo interno, specie dove i soci hanno ruoli operativi.
Enti del Terzo settore e associazioni: anche senza obbligo, la revisione volontaria è apprezzata da donatori e istituzioni, e semplifica l’accesso a bandi pubblici. Le rendicontazioni a progetto beneficiano di procedure di spesa e archiviazione standard.
Start-up artigiane: tra crowdfunding, marketplace e micro-export, i flussi sono ibridi. Il revisore qui è anche “traduttore” di processi: mappa i gateway di pagamento, riconcilia marketplace e corrispettivi, verifica la corretta applicazione dell’IVA estera con il supporto del consulente fiscale.
Contabilità semplificata: ha senso il revisore? Sì, soprattutto per chi gestisce cassa e scorte. Anche senza bilancio ordinario, contare bene ciò che entra ed esce è ciò che evita errori e malintesi in caso di controllo.
Dopo il controllo: usare i risultati per crescere
Una buona revisione non si chiude con un timbro, ma con un piano d’azione. Le raccomandazioni diventano progetti: ottimizzare la rotazione di magazzino, negoziare i contratti di fornitura, sostituire un gestionale che non integra cassa e inventario. Le imprese che tengono aggiornato il “fascicolo di controllo” – politiche contabili, matrici di riconciliazione, verbali e check-list – trovano più facile presentarsi a banche e partner.
Secondo le esperienze raccolte nel commercio di vicinato, un set minimo di indicatori condivisi con il revisore migliora la qualità delle decisioni: margine lordo per linea, giorni di giacenza, scontrino medio, tasso di reso, costo energia per euro di vendite. Non servono dashboard scintillanti: bastano pochi numeri, sempre gli stessi, letti ogni mese.
Alla fine, ciò che resta è una cultura del controllo come alleata del mestiere. Nelle botteghe storiche dove sono cresciuto, il segreto di lunga vita era sapere ogni sera cosa si era venduto e cosa era rimasto sul banco. Il revisore porta quello stesso gesto nel presente: un controllo sereno, continuo, che rende l’impresa più sicura oggi e credibile domani, anche quando una verifica fiscale mette alla prova l’ordine delle cose.
Luca è cresciuto tra le storiche panetterie e i laboratori artigiani del Trentino. Dopo vent'anni di lavoro tra negozi di vicinato e pro loco, oggi si occupa di raccogliere e narrare storie legate ai servizi di quartiere, con un'attenzione particolare alle attività storiche.
 Psicologi a Biella specializzati nel supporto ai lavoratori: il beneficio concreto sulla produttività aziendale
 Chi sono i consulenti assicurativi di fiducia a Biella? Gli aspetti personalizzati che garantiscono davvero la copertura adeguata
 Incubatori per nuove aziende a Biella: come scegliere la struttura davvero adatta al tuo progetto
 SPID a Biella: attivalo gratis in questi punti cittadini e accedi subito ai servizi digitali